
|스마트투데이=최성 기자| 금융감독원이 금융소비자보호 강화를 위한 입법 보완에 나선다. 판매행위 중심의 현행 금융소비자보호법에 상품의 설계·제조부터 판매, 사후관리까지 전 생애주기에 걸친 제조·판매사의 책무를 반영한다는 구상이다.
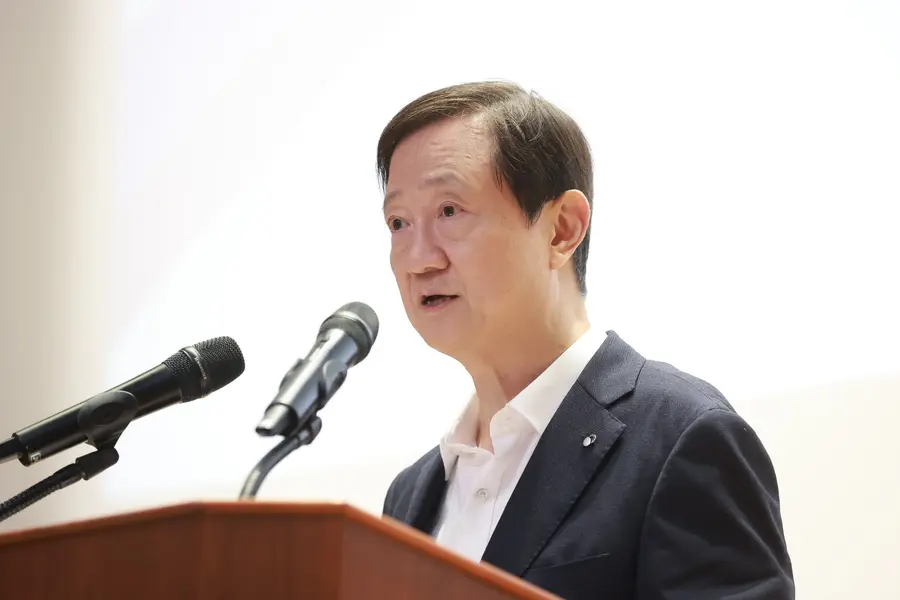
이찬진 금융감독원장은 17일 여의도 본원에서 열린 '금융소비자보호 성과 대국민보고대회'에서 "단기적으로 가이드라인 등으로 제도를 마련했지만 입법을 통해 소비자보호 법제가 완비되도록 보완해야 한다"고 말했다.
그는 “민원·분쟁이 지속적으로 증가하고 금융 현장에도 단기실적을 앞세우는 관행이 여전하다”며 “선진 소비자보호체계가 상품 전 생애주기에 걸친 소비자보호 체계를 갖춘 것과 달리 금소법은 판매행위 중심으로 규율하고 있다”고 지적했다.
금감원은 그동안 상품의 설계·제조, 판매, 사후관리 등 생애주기별로 사전예방적 감독체계를 구축하고 가이드라인을 통해 적용해왔다. 앞으로는 이를 법제화해 제도의 실효성을 높이겠다는 방침이다.
‘빚투’(빚내서 투자)와 레버리지 투자에 따른 시장 변동성 확대를 막기 위해 신용융자·미수거래 등의 개선방안도 마련한다. 미성년자의 미수거래 제한, 고령 투자자에 대한 추가 확인서 징구, 반대매매 발생 요건과 손실 가능 범위를 보여주는 사전 시뮬레이션 제공 등을 방안으로 제시했다.
이세훈 수석부원장은 이날 사전 브리핑에서 “금융위와 세부 내용을 협의하고 있다”며 “과도한 레버리지 이용 투자를 어떻게 축소할지 접근하고 있다”고 밝혔다.
이날 금감원은 업권별 추진 과제도 내놨다. 은행업권에서는 신탁 내부 판매절차와 수수료 체계를 개선하고, 연체 우려 차주를 조기에 발굴하는 체계를 고도화한다. 보험업권에서는 법인보험대리점(GA) 종합 감독방안을 추진하고, 중소금융업권에서는 포용금융 통합 모니터링 체계를 구축할 계획이다.
아울러 ▲민생금융범죄 플랫폼 기능 강화 ▲디지털 시대 감독역량 제고 ▲금융 민원·분쟁시스템 혁신 ▲감독행정 혁신방안 등도 추진한다.
이 수석부원장은 "금융소비자보호를 위한 제도적 기반이 자리를 잡아가고 있다며, 앞으로는 사전예방적 소비자보호 체계가 현장에서 실효성 있게 작동하고 내재화되도록 하는 것이 과제"라고 강조했다.
금융소비자보호와 금융사 건전성이 상충한다는 지적에는 “장기적으로는 소비자보호를 제대로 갖춰야 건전성을 갖출 수 있다”고 답했다.
이어 대출 규제 과정에서 금융사의 우월적 지위로 인해 소비자가 불리한 금리를 적용받거나 대출 한도가 줄어드는 문제 등을 소비자보호 관점에서 개선하기 위해 노력하고 있다고 설명했다.


댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기