로그인
회원가입
마이페이지
로그아웃
증권
금융
산업
건설·부동산
사회
글로벌
오피니언
영상
보도자료
전체기사
증권
시황
주식
ETF
IPO
IB·Deal
VC·PE
금융
은행
증권·WM
보험·카드
제2금융
금융정책
경제·금융일반
산업
기업
모빌리티
조선·해양·방위산업
에너지
ICT
ESG
생활·유통
중기·벤처
헬스케어
산업일반
건설·부동산
건설
주택·분양
오피스·상가
부동산정책
부동산일반
부동산시황
사회
정치
이슈
서울·수도권
지역
사회일반
글로벌
경제·금융
기업
정치
국제일반
오피니언
기자수첩
데스크칼럼
전문가칼럼
인사·부고·동정
영상
디코드
보도자료
언어 선택
ASIAN
한국어
"실적 전망" 검색 결과
마이크론, D램 강조한 전망치 상향에 4% 급등..삼성전자 주가에 보약되나
마이크론테크놀로지(이하 마이크론)가 실적 전망을 상향하자 주가가 4% 이상 급등했다. 특히 D램 가격 상승을 반영했는데 D램을 가장 많이 생산하는 삼성전자 주가에 긍정적 영향이 예상된다. 마이크론과 SK하이닉스의 주가 동행성을 들어 SK하이닉스의 우위를 점치...
이은형 기자
|
2025. 08. 12. 16:31
효성티앤씨, 일회성 비용 제외 시 양호한 실적...1분기 이익 개선 전망
효성티앤씨가 지난해 시장 기대치를 밑도는 영업이익을 기록했지만, 4분기 일회성 비용을 제외하면 견조한 실적을 유지한 것이라는 분석이 나왔다. 하나증권은 5일 효성티앤씨가 올해 나일론과 폴리부문의 실적 턴어라운드 기대와 효성화학 특수가스 사...
이재수 기자
|
2025. 02. 05. 23:21
파마리서치, 4분기 실적 예상치 부합 전망.."매분기 성장 확인"-한투
한국투자증권은 21일 파마리서치에 지난해 4분기 실적이 시장 예상에 부합할 것이라며 매분기 성장의 가치를 확인시켜줄 것으로 기대했다. 4분기 연결 기준 매출과 영업이익을 각각 941억원, 337억원으로 전년 동기 대비 34.5%, 65.7% 증가할...
김세형 기자
|
2025. 01. 21. 17:32
피에스케이홀딩스, 4분기 분기 최대 실적 전망..목표가↑-하나
하나증권은 9일 반도체 후공정 장비 업체 피에스케이홀딩스에 대해 지난해 4분기 분기 최대 실적을 기록할 것으로 추정된다며 목표주가를 종전 5만9000원에서 6만7000원으로 상향조정했다. 4분기 매출과 영업이익을 각각 779억원, 288...
김세형 기자
|
2025. 01. 09. 17:33
대규모 적자 금호건설·코오롱글로벌..."내년부터 정상화 기대" - 교보증권
지난 3분기 대규모 적자를 기록한 금호건설과 코오롱글로벌이 내년에는 실적이 정상화 될 것이라는 전망이 나왔다. 금호건설은 올해 3분기 영업손실 1872억원을 기록하며 적자전환했다. 2021년부터 2022년도 사이에 착공했던 물량을 3분기에 대규모 손실로 처리했기 때문이...
이재수 기자
|
2024. 12. 23. 18:20
DL이앤씨, 올해 영업이익 2838억 예상....목표주가 3만9000원 유지-교보증권
DL이앤씨는 최근 비용 증가와 국내 정세 불안에도 불구하고 상대적으로 빠른 이익 회복을 보이며 올해 누적 영업이익 2838억을 달성할 것으로 예상됐다. 교보증권은 17일 DL이앤씨에 대해 투자의견 ‘매수’와 목표주가 3만9000원을 유지...
이재수 기자
|
2024. 12. 17. 22:36
GS건설, 영업이익 3560억 흑자전환 전망...수도권 부동산 시장 회복 수혜 기대
GS건설은 불확실한 시장 상황 속에서도 올해 영업이익 3560억원으로 흑자전환 할 것이라는 전망이 나왔다 교보증권은 17일 GS건설에 대해 실적 개선 기대감에 투자의견 ‘매수’와 목표주가 2만3000원을 유지한다고 발표했다. 교보증권 백...
이재수 기자
|
2024. 12. 17. 22:31
카카오뱅크, 3분기 실적 예상상회..내년 안정적 전망-하나證
하나증권은 올해 3분기 사상 최대 실적을 발표한 카카오뱅크의 '매수' 투자의견과 목표주가 2만8천원을 유지했다. 안정적인 실적 흐름이 지속되겠지만, 추가 모멘텀이 약한 상황이라고 평가했다. 최정욱 하나증권 연구원은 7일 기업분석 보고서에서 "3분기 순익은 전...
김국헌 기자
|
2024. 11. 07. 17:29
한국콜마, 3분기 실적 컨센서스 상회 전망..목표가↑-하나
하나증권은 30일 화장품 ODM 한국콜마에 대해 이번 3분기 실적이 시장 컨센서스를 상회하는 호조를 보일 것이라며 목표주가를 종전 8만8000원에서 9만3000원으로 상향하고, 매수 의견을 유지했다. 하나증권은 한국콜마 3분기 연결 매출과 영업이익...
김세형 기자
|
2024. 09. 30. 17:18
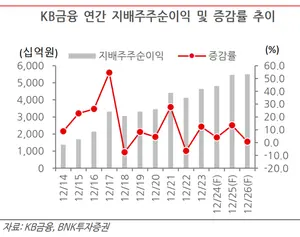
"KB금융 올해 사상 최대 실적 전망"-BNK투자증권
BNK투자증권은 올해 사상 최대 실적이 예상되는 KB금융의 목표주가를 8만5천원에서 10만원으로 상향 조정하고, '매수' 투자의견을 유지했다. 김인 BNK투자증권 연구원은 지난 2일 보고서에서 "올해 (홍콩 H지수) 주가연계증권(ELS) 손실 부담 비용 86...
김국헌 기자
|
2024. 07. 03. 17:44
이전
1
2
3
4
5
다음
많이 본 뉴스
1
[표] 삼성운용, KODEX 월중 배당 ETF 11월 분배금 내역
2
2026년 동반성장지수 등급 발표..삼성전자, 15년 연속 최우수
3
같은 수주, 다른 성장 공식…한화에어로는 '수출'·KAI는 '양산'
4
큰손에 기댄 K-방산…현지 생산 넘어 고객·제품 다변화 시험대
5
제네시스, 최고가 2억3950만원 'GV90' 출시…초대형 전기 SUV 시장 공략
당신을 위한 PICK
DL케미칼, '알짜' 카리플렉스 매각 추진...배경은
하나은행, 기술금융 테크평가 7개 반기만에 1위 탈환
이재명 대통령, 동여의도에 뜬다...자본시장 정책 간담회 주재
엘티씨, 실적 서프라이즈 소동..주가 하락
[증권가] SK증권, 한국ESG기준원 ESG 평가 종합 A 등
영풍·MBK, 주총 결의취소 1심 승소…고려아연 즉시 항소
공사비 25% 오른 GS 시공 대전 도마변동5구역…이유는
머니 디코드
[토큰경제학] 엔비디아의 다음 돈줄은 GPU가 아니라 메모리다
정의현 미래에셋 ETF운용본부장 "AI 토큰이 메모리 수요 산식을 바꿨다"
[스페이스X IPO] ②몸값 2조 달러, 유동주식은 5% 안팎
[스페이스X IPO] ①초대형 IPO, 시장 돈은 받고 경영권은 지킨다