
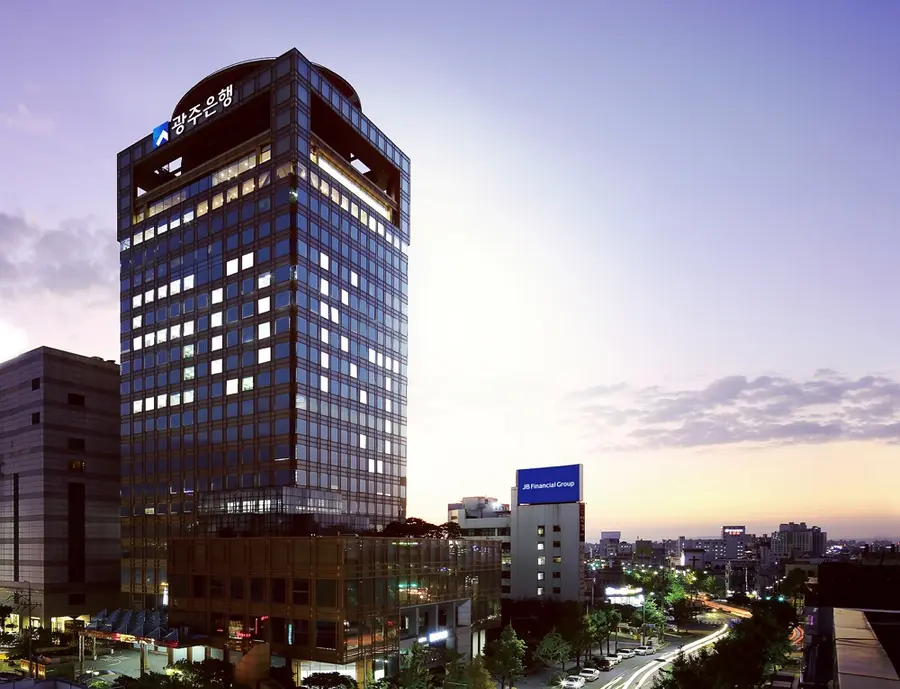
|스마트투데이=심두보 기자| 내년 1월 은행권에 부동산 프로젝트파이낸싱(PF) 신용공여 한도 20%가 도입되지만 한도를 넘길 은행이 나올 가능성은 낮다는 신용평가사 진단이 나왔다. 다만 광주은행과 전북은행은 부동산 개발·공급업 대출이 총여신의 16.5%, 11.8%에 이르러, PF 관리 과정에서 늘어날 지역 중소기업 여신의 건전성이 모니터링 대상에 올랐다.
한국기업평가는 2일 낸 보고서에서 "현재의 자산 구성을 감안하면 규제 한도인 20%를 상회할 가능성은 높지 않은 것으로 판단된다"고 밝혔다. 규제 자체보다 규제 이후의 여신 재배분, 그중에서도 지방은행의 자산 포트폴리오와 자산건전성 추이를 지켜봐야 한다는 것이 한기평의 결론이다.
한도 20%, 초과분은 2029년 말까지 해소…12개 은행 비중은 2~3%
금융위원회는 지난달 30일 은행업감독규정 개정안의 규정변경을 예고했다. 감독규정 제26조 제1항 제7호에 부동산PF 신용공여 한도를 신설해, 부동산PF 신용공여 합계를 신용공여 총액의 20% 이내로 묶는 내용이다. 은행은 분기 종료 후 1개월 안에 업무보고서로 비율을 보고해야 한다. 시행일은 2027년 1월 1일이다. 시행 시점에 한도를 넘는 은행에는 3년의 유예기간이 주어져 2029년 말까지 초과분을 해소하면 된다. 지난해 12월 금융당국이 내놓은 '부동산PF 건전성 제도개선 방안'의 후속 조치다. 저축은행·상호금융·여신전문금융업권은 이미 PF 신용공여 한도를 적용받고 있고, 보험업권도 지난달 11일 규정변경이 예고됐다.
업무보고서 기준 12개 일반은행의 부동산 개발·공급업 대출은 총여신의 2~3% 수준이다. 6월 말 4대 은행(국민·신한·하나·우리)은 20조5000억원으로 총여신의 1.3%, iM뱅크와 SC제일은행은 5조5000억원으로 5.1%다.
잔액은 올해 들어 다시 늘었다. 12개 은행 잔액은 2023년 말 39조7000억원에서 지난해 말 35조8000억원으로 줄었다가 6월 말 39조9000억원으로 반년 새 4조1000억원가량 증가했다. 증가분 가운데 3조1000억원이 4대 은행 몫이다. 4대 은행 잔액은 지난해 말 17조4000억원에서 20조5000억원으로 불었지만 총여신 규모가 커 비중은 1.2%에서 1.3%로 0.1%p 오르는 데 그쳤다.
지방은행 잔액의 절반이 광주·전북…비중 16.5%·11.8%
지방은행은 사정이 다르다. 부산·경남·광주·전북·제주 5개 은행의 부동산 개발·공급업 대출은 6월 말 13조9000억원으로 총여신의 8.1%다. 은행별로는 5~17%에 분포한다. 한기평은 지방은행이 지역 내 일반 기업금융 영업기반이 상대적으로 제한적이어서 수익성이 높은 부동산 관련 대출과 PF 대출을 주요 영업기반으로 삼아 왔다고 설명했다.
지방은행 전체로 보면 비중은 내려가는 중이다. 2023년 말 9.3%에서 6월 말 8.1%로 1.2%p 낮아졌다. 잔액이 13조8000억원에서 13조9000억원으로 제자리인 사이 총여신이 늘어난 결과다. 광주은행과 전북은행은 잔액이 늘고 있다. 6월 말 잔액이 각각 4조6000억원, 2조4000억원이고 총여신 대비 비중은 16.5%, 11.8%다. 두 은행 잔액을 합친 7조원은 5개 지방은행 잔액의 절반가량이다. 두 은행은 모두 JB금융지주 자회사다.
한기평이 짚은 위험은 한도 자체가 아니라 한도가 바꿀 은행의 여신 운용이다. 부동산PF 신용공여비율이 경영지도비율로 신설되면 은행은 내부 관리기준을 통해 PF 익스포저를 더 보수적으로 관리할 가능성이 높다. PF 비중이 높은 은행일수록 기존 PF의 상환·회수 속도가 신규 취급 여력을 제약하고, 신규 PF보다 기업·산업 부문으로 여신을 돌릴 유인이 커진다. 부동산에 몰린 은행 자금을 기업·산업 부문으로 유도하려는 금융당국의 생산적 금융 기조와 같은 방향이다.
문제는 지방은행이 여신을 돌릴 곳이다. 한기평은 지역 경기 둔화 국면에서 지방은행을 중심으로 지역 중소기업 등 신용위험이 상대적으로 높은 차주에 대한 여신 비중이 커질 수 있고, 이는 경기 민감도와 신용리스크를 높이는 요인이라고 봤다.
두 은행의 건전성 지표는 상반기에 이미 나빠졌다. 금융감독원 집계 기준 6월 말 고정이하여신비율은 광주은행 1.01%, 전북은행 1.34%다. 1년 전보다 광주은행은 0.33%p, 전북은행은 0.45%p 올랐다. 연체율은 광주은행 1.21%, 전북은행 1.69%다. 고정이하여신 대비 충당금 적립률(NPL커버리지비율)은 광주은행이 138.0%에서 90.6%로, 전북은행이 121.1%에서 83.0%로 내려갔다. 광주은행의 중소기업대출은 14조8498억원으로 1년 새 6.1% 늘어 원화대출금 26조9498억원의 55%를 차지한다. PF 관리가 강화되면 늘어날 중소기업 여신이 건전성 지표가 약해진 시점에 얹히는 구도다.


댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기