
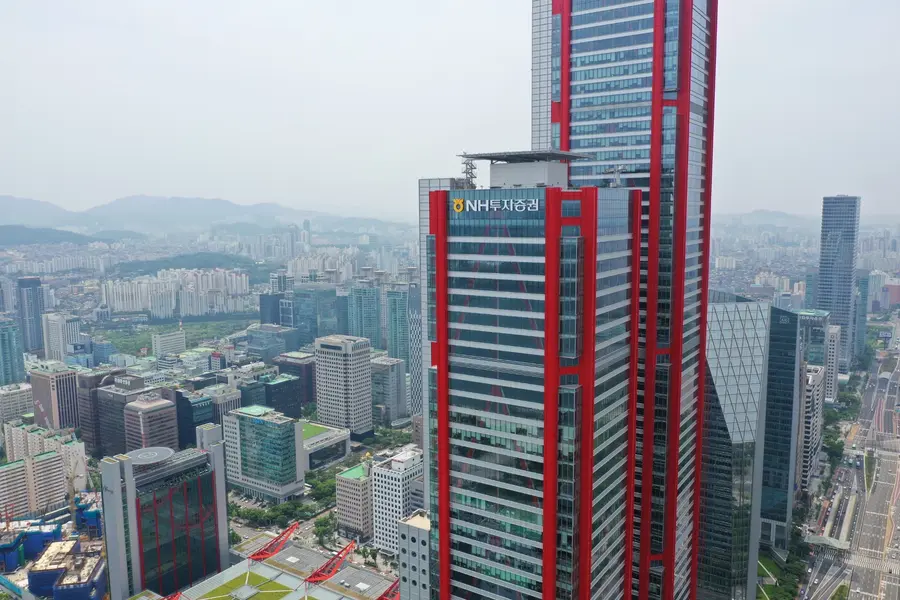
KB증권은 27일 NH투자증권에 대해 지난 3분기 우려보다 양호한 실적을 시현했다고 평가했다. 다만 목표주가는 주식시장 거래대금 감소 전망을 반영해 3만1000원으로 15.1% 하향조정했다. 매수 의견은 유지했다.
전일 실적 공시 결과 NH투자증권의 지난 3분기 연결 기준 순이익(지배)은 지난해 같은 기간보다 35.5% 증가한 3836억원으로 나타났다. 컨센서스에 부합했다.
KB증권은 "컨센서스를 4.3% 상회했다"며 "주식시장 하락에도 트레이딩 손익과 연결수익증권 평가손익이 우려보다 양호했다"고 밝혔다.
브로커리지 관련이익은 3415억원으로 전분기 대비 39.2% 감소했다. 수수료 수익이 49.4%, 이자수지가 12.5% 감소했다. 주식시장 거래 대금 감소가 반영됐다.
목표전환형 랩 등의 회전율이 정상화되면서 WM 수수료 수익은 40.9% 감소했다. IB 부문은 전분기와 유사한 수준을 기록했고, 특히 트레이딩 및 상품손익은 전분기 대비 9% 감소하는 데 그쳐 실적 선방의 주된 요인이 됐다.
강승건 연구원은 "금리 상승, 주식시장 하락 등의 환경을 감안하면 양호한 실적"이라고 평가했다.
강 연구원은 다만 "10월 식시장의 급격한 하락으로 월평균 거래총액이 전월대비 9.4% 하락했고, 이를 반영해 올해와 내년 일평균거래대금 전망치를 각각 84.3조원, 62.8조원으로 2.7%, 16.1% 하향한다"며 이익 전망치 하향과 함께 목표주가도 낮췄다.
댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기