
|스마트투데이=심두보 기자| 주성엔지니어링의 수주잔고가 2분기 석 달 동안 3배로 늘었다. 상반기에 영업손실 56억원을 낸 회사가 이 잔고를 하반기 매출로 바꿀 수 있는지는 3분기 실적에서 처음 확인된다. 메모리 업체의 설비투자 전망치는 연초보다 높아졌지만, 매출의 84%가 고객사 두 곳에 몰려 있어 장비 반입 일정에 따라 분기 실적이 달라지는 구조다.
반도체 장비 수주잔고 653억→2144억
8일 공시에 따르면, 주성엔지니어링의 2분기 말 수주잔고는 2336억원이다. 1분기 말 747억원에서 석 달 동안 1590억원 늘어 3.1배가 됐다. 반도체 장비가 2144억원으로 전체의 92%를 차지하고 디스플레이 장비가 193억원이다. 반도체 장비 수주잔고만 보면 1분기 말 653억원의 3.3배다.
수주잔고는 2022년 말 3036억원을 정점으로 2023년 말 2887억원, 2024년 말 2311억원으로 줄었고 지난해 말에는 1000억원 아래로 내려갔다. 고객사가 투자를 줄이거나 미룬 영향이다. 2분기 말 잔고는 2024년 말 수준을 되찾은 것으로, 상반기 매출의 2배이자 지난해 연간 매출의 75%에 해당한다.
주성엔지니어링 측은 8월 상반기 매출 감소가 고객사의 팹 인프라 구축과 장비 반입 일정 지연 때문이며, 하반기부터 수주잔고가 매출에 반영된다고 설명한 바 있다.
실적은 아직 회복 전이다. 주성엔지니어링이 7월 29일 공시한 2분기 연결 잠정실적은 매출 599억원, 영업이익 14억원이다. 전년 동기보다 매출은 24.0%, 영업이익은 78.4% 줄었다. 1분기 영업손실 70억원에서 흑자로 돌아섰지만 영업이익률은 2.4%에 그쳤다.
상반기 누계 매출은 1148억원으로 전년 동기보다 42.5% 감소했다. 영업손익은 405억원 흑자에서 56억원 손실로 바뀌었다. 상반기 매출의 98.1%인 1126억원이 반도체 장비에서 나왔고, 태양광·디스플레이 매출은 22억원이다.
삼성전자·SK하이닉스 설비투자 전망치 34%·51% 상향
수주가 늘어난 배경은 메모리 업체의 설비투자다. 신한투자증권에 따르면 삼성전자와 SK하이닉스의 올해 설비투자 컨센서스는 연초보다 각각 34%, 51% 높아졌다. 오강호 신한투자증권 연구원은 "국내 전공정 장비사 매출이 국내 메모리 업체의 설비투자 증가율을 따라간다"고 분석했다. 삼성전자는 8일 3분기 연결 기준 영업이익이 107조4000억원으로 전년 동기보다 782.5% 늘었다고 잠정 공시했다.
LS증권은 지난 8월 리포트에서 SK하이닉스의 M15X 중심 선단 D램 투자와 중국 창신메모리(CXMT)의 증설을 주성엔지니어링의 성장 근거로 들었다. 공정 미세화로 박막 증착의 중요성이 커져 고유전율(High-k) 원자층증착(ALD) 장비 투자가 늘 수 있다는 설명이다.
증권가의 시선은 하반기 이후에 맞춰져 있다. BNK투자증권은 SK하이닉스와 CXMT 수주가 하반기에 본격화해 의미 있는 실적 개선은 내년에 나타날 것으로 봤다. 한국투자증권은 북미 D램 고객사향 출하와 태양광 장비를 근거로 2028년 연간 매출이 1조원을 넘을 것으로 전망했다. 지난해 매출의 3.2배다.
주성엔지니어링은 상반기 연구개발비로 453억원을 썼다. 매출의 39.4%다. 매출 대비 연구개발비 비율은 2024년 23.0%, 지난해 34.4%였다. 연간 연구개발비는 2021년 약 500억원에서 지난해 1069억원으로 늘었다. 2분기 연구개발비는 199억원으로 1분기 254억원보다 줄었는데, 회사 측은 재활용할 수 있는 장비를 다시 쓴 결과라고 설명했다.
신기술은 출하 단계에 들어섰다. 회사는 5월 차세대 트랜지스터용 원자층성장(ALG) 통합 장비를 글로벌 반도체 기업에 출하했다고 발표했다. 3월에는 울산과학기술원(UNIST)과 함께 페로브스카이트-HJT 탠덤 태양전지의 발전전환효율 33.09%를 달성했다고 밝혔다.
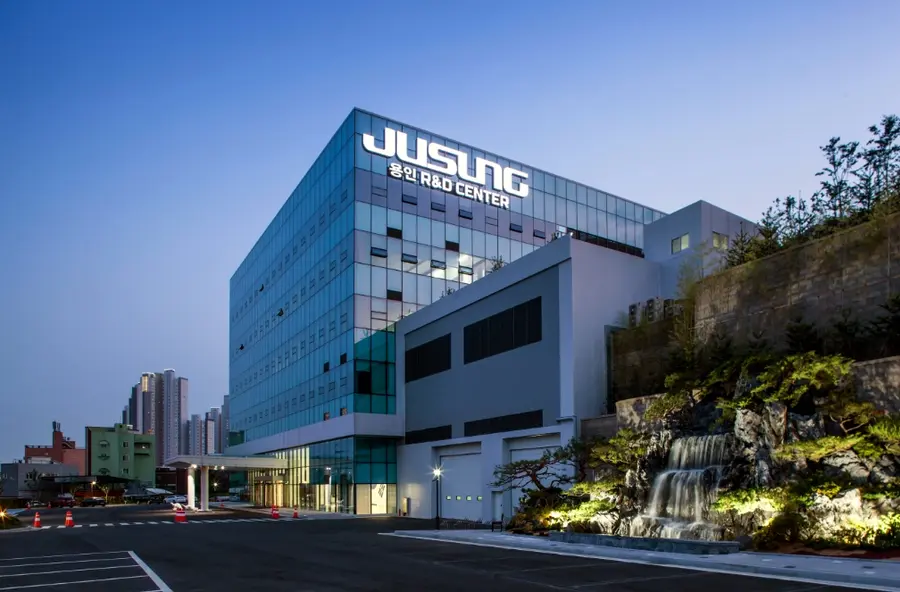
투자도 이어간다. 회사는 지난해 6월 용인 R&D센터 옆에 1048억원을 들여 제2연구소를 짓기로 결정했다. 지하 3층·지상 4층, 연면적 약 2만㎡ 규모로 2028년 6월 완공이 목표다. 차입금은 연 2.0% 금리의 시설자금 450억원이고, 1분기 말 현금성자산은 차입금의 3배를 넘는다.
변수는 매출이 잡히는 시점이다. 주성엔지니어링은 장비 인도 시점에 매출을 인식해 고객사의 팹 공사와 장비 반입 일정에 따라 분기 실적이 달라진다. 상반기 매출이 줄어든 이유도 여기에 있다. 고객 집중도도 높다. 지난해 매출의 84%가 반도체 고객사 두 곳에서 나왔고 중국 비중은 64%였다. 반도체 장비가 매출의 98%를 차지해 두 고객사의 투자 일정이 바뀌면 실적이 그대로 영향을 받는다.
3분기 실적은 수주잔고가 매출로 바뀌었는지 확인할 수 있는 분기다. 주성엔지니어링은 지난해 3분기 잠정실적을 10월 27일에 공시했다.


댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기