
한국앤컴퍼니그룹은 한온시스템 인수를 계기로 타이어 중심의 사업구조를 자동차 열관리 분야까지 확장했다. 조현범 회장이 추진해 온 사업 포트폴리오 재편의 성과를 본격적으로 확인할 단계에 들어선 셈이다. 인수 이후 한온시스템의 수주 회복과 신사업 진출, 지주사의 재무구조 개선, 경영진 재배치 등 그룹 곳곳에서 변화가 나타나고 있다. 스마트투데이는 공시와 실적자료, 기업 직접 취재를 바탕으로 사업 경쟁력과 재무 기반, 인사 전략을 차례로 점검하고, 그룹의 변화가 갖는 의미와 남은 과제를 3회에 걸쳐 짚어본다.[편집자주]
|스마트투데이=송호길 기자| 한국앤컴퍼니그룹 계열사 한온시스템의 재수주 실적이 지난해 같은 기간보다 두 배 증가한 것으로 나타났다. 전체 수주 규모도 최근 3개년 동일 기간 가운데 가장 컸다. 그룹 편입 이후에는 인도·일본 신규 고객 공략과 애프터마켓(자동차 보수용 부품) 사업 확대에 나서며 성장 동력을 다변화하고 있다.
한온시스템은 자동차 냉난방공조(HVAC)와 컴프레서, 열교환기 등 차량용 열관리 시스템을 생산하는 글로벌 부품업체로, 지난해 연결 매출액은 10조8837억원을 기록했다.
12일 스마트투데이가 한온시스템의 2024~2026년 각 3분기 기업설명회(IR) 자료를 비교한 결과, 올해 3분기 누적 재수주(Re-win)는 4억5300만달러로 지난해 같은 기간 2억2600만달러보다 100.4% 증가했다. 지난해 연간 재수주 3억1100만달러와 비교해도 45.7% 많다.
한온시스템은 기존에 부품을 공급하던 차종의 후속 모델을 다시 수주하는 경우를 재수주로, 새롭게 확보한 프로그램을 신규수주(New-win)로 구분한다. 수주 실적은 계약기간 전체 금액이 아닌 연평균 매출 환산액(AAR) 기준이다.
3분기 누적 수주 3년래 최대, 수익성도 개선
한온시스템의 3분기 누적 재수주는 2024년 5억1000만달러에서 2025년 2억2600만달러로 급감했다가 올해 4억5300만달러로 반등했다. 인수 이전인 2024년 같은 기간 수준에는 미치지 못했지만 지난해 부진에서는 상당 부분 벗어났다.
반면 신규수주는 올해 2억5000만달러로 전년 동기 3억4200만달러보다 26.9% 감소했다. 재수주 증가분이 신규수주 감소분을 웃돌면서 전체 수주액은 7억300만달러를 기록했다. 이는 2024년 6억6300만달러, 2025년 5억6800만달러를 넘어서는 최근 3개년 동일 기간 최대 실적이다.
재수주 증가가 곧바로 한국타이어 인수에 따른 성과를 의미하는 것은 아니다. 한온시스템 관계자는 “수주는 완성차 고객사의 신차 출시 및 모델 교체 일정에 따라 달라진다”며 “올해 재수주 증가는 특정 전략의 변화보다는 고객사의 신차 출시 및 모델 교체 시점에 따른 영향”이라고 설명했다.
수익성 지표에서도 개선이 나타났다. 올해 3분기 누적 영업이익은 3215억원으로 지난해 같은 기간 1807억원보다 77.9% 증가했다. 2024년 같은 기간 2331억원도 넘어섰다. 누적 매출원가율은 지난해 91.1%에서 올해 89.1%로 2.0%포인트 낮아졌다.
3분기 매출액은 2조6569억원으로 전년 동기보다 1.8% 감소했지만 영업이익은 1206억원으로 26.6% 늘었다. 영업이익률은 4.5%를 기록했다. 회사는 운영 효율화와 원가 개선 노력이 수익성 회복에 기여했다고 설명했다.
인도·일본 영업 확대, 애프터마켓은 그룹 협업 본격화
한온시스템은 한국앤컴퍼니그룹 편입 이후 기존 고객사와의 거래를 강화하는 동시에 새로운 시장 개척에도 나서고 있다. 한국앤컴퍼니그룹은 조현범 회장 주도로 2025년 1월 한온시스템 인수를 마무리하며 타이어·배터리에 자동차 열관리 사업을 더한 모빌리티 사업 포트폴리오를 구축했다.
한온시스템 관계자는 “그동안 수주 활동을 적극적으로 추진하지 않았던 인도 및 일본 시장에서도 신규 고객사 확보와 수주 확대를 추진하고 있다”며 “수주 규모뿐 아니라 수익성과 중장기적인 사업 경쟁력을 함께 고려하는 방향으로 수주 전략을 운영하고 있다”고 밝혔다.
이는 해당 국가에 처음 진출한다는 의미가 아니라 기존에 수주 활동이 제한적이었던 고객과 사업영역으로 영업 범위를 확대한다는 취지다.
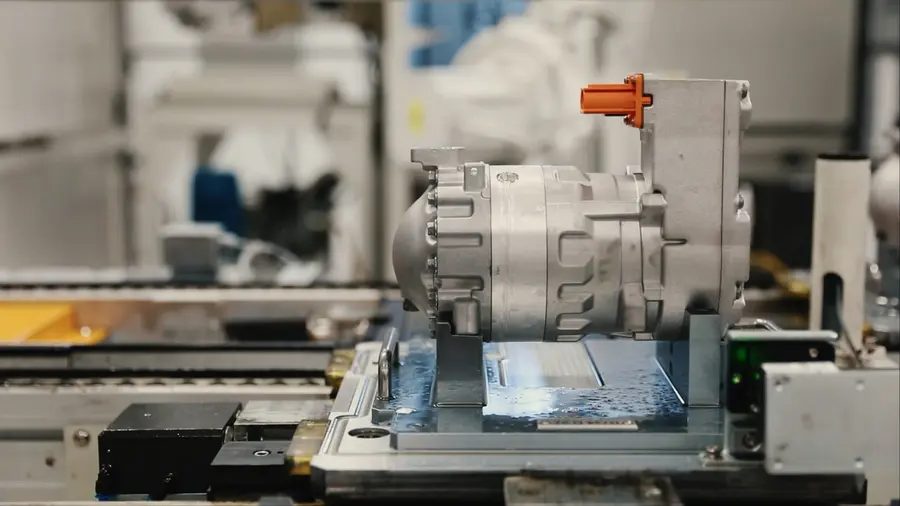
그룹 편입 이후 협업은 애프터마켓에서 먼저 구체화되고 있다. 한온시스템은 기존 완성차 제조사 대상 부품 공급을 중심으로 하던 사업에서 보수용 부품 판매를 본격 확대하고 있다. 한국타이어가 축적한 유통·영업 경험과 고객 네트워크를 활용한다는 점에서 그룹 편입에 따른 협업 사례로 볼 수 있다.
국내에서는 올해 초부터 한국타이어의 자동차 서비스 전문점 티스테이션을 통해 컴프레서와 콘덴서 등 열관리 부품을 판매하고 있다. 10월에는 제품 공급 체계를 정비해 판매 기반을 강화했다. 유럽에서는 자동차 부품 유통업체 인터카스(Inter Cars)로부터 초도 물량을 수주했다.
한온시스템은 애프터마켓 사업을 중장기적으로 전체 매출의 10% 이상을 차지하는 사업으로 키우고, 두 자릿수 영업이익률을 달성한다는 목표도 제시했다. 한국타이어의 판매·서비스 기반을 활용하면서 미주와 유럽, 중동 등으로 사업을 넓혀 새로운 수익원을 확보한다는 구상이다.
수주 확대가 실제 매출과 수익으로 이어지기까지는 일정한 시차가 있다. 한온시스템에 따르면 일반적으로 수주 이후 연구개발과 양산 준비에 1~2년이 걸린다. 완전 신규 모델이나 새로운 파워트레인 관련 프로젝트는 개발 기간이 더 길어질 수 있다.
올해 3분기 누적 전체 수주액은 연간 목표인 13억달러의 약 54% 수준으로, 연간 목표 달성을 위해서는 4분기 추가 수주 성과가 필요하다는 평가가 나온다. 영업이익이 증가했지만 3분기 기준 당기순손실이 1422억원에 달한 점도 향후 개선 과제로 꼽힌다.
한온시스템이 기존 고객사의 후속 모델 수주 회복을 바탕으로 신규 시장 개척에 나선 가운데 한국타이어와의 협업 성과가 중장기적인 매출과 수익성 개선으로 이어질지 주목된다.
댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기