
|스마트투데이=심두보 기자| 코스닥지수가 5%대 급락해 매도 사이드카가 발동된 15일, 이날 상장한 멜콘은 공모가 1만2300원 대비 70~120% 오른 가격에 거래됐다. 오전 9시 2분 2만7400원(122.76%)까지 올랐던 주가는 9시 21분 2만1550원(71.95%)으로 내려왔다. 미국 물가 충격으로 삼성전자가 6%, SK하이닉스가 7%대 밀리는 와중에 두 회사에 20년 넘게 장비를 대온 신규 상장사만 반대로 움직인 셈이다.
노광장비 옆에서 온도·습도·공기를 잡는 회사
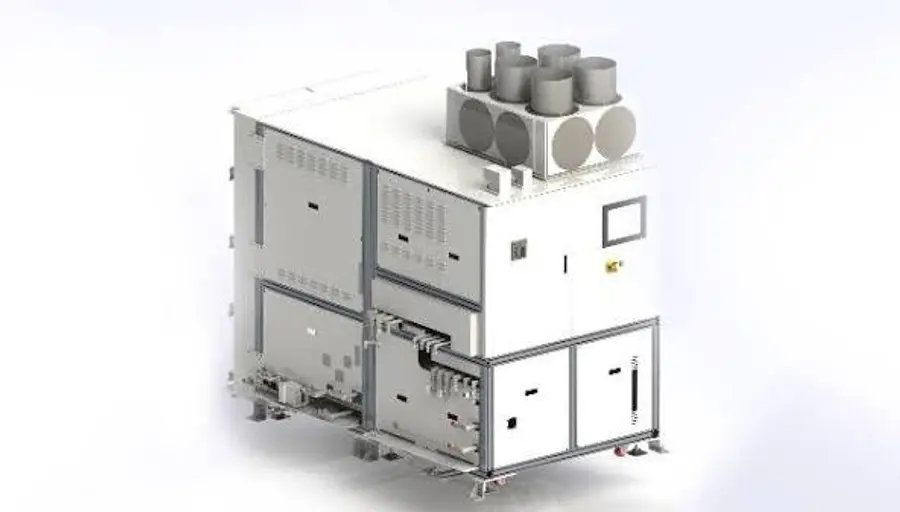
2003년 설립된 멜콘은 반도체 포토(노광)공정 장비 내부의 온도·습도와 공기 청정도를 일정하게 유지하는 환경제어 시스템을 만든다. 포토공정은 웨이퍼에 회로 패턴을 새기는 단계로, 장비 안의 미세한 온도 변화나 오염물질이 패턴 정밀도와 수율에 바로 영향을 미친다.
주력 제품은 두 가지다. 초정밀 온·습도 조절장비 THC(Temperature Humidity Control System)는 도쿄일렉트론(TEL)의 도포·현상장비(트랙)에 붙는다. 초정밀 정제 제어 시스템 XPS(Extreme Purifier System)는 ASML의 노광장비(스캐너)에 초고순도 공기를 공급한다. 2026년 상반기 별도 기준 매출에서 THC가 60.7%, XPS가 17.1%를 차지했다.
회사가 밝힌 국내 THC 시장점유율은 최근 3개년 평균 71%이고, 첨단 공정용 THC는 지난해 국내 점유율 100%다. XPS는 2022년 국내 최초로 국산화해 국내 유일 공급사이며, 지난해 ASML의 적격 공급업체로 등록됐다. SK하이닉스와는 2004년, 삼성전자와는 2006년부터 거래하고 있다.
매출 251억→418억, 영업이익 4억→62억
실적은 반도체 설비투자 사이클을 그대로 탔다. 연결 기준 매출은 2023년 279억원에서 2024년 251억원으로 줄었다가 2025년 418억3300만원으로 66.7% 늘었다. 영업이익은 2023년 16억원, 2024년 4억원, 2025년 61억5800만원으로, 매출이 회복되자 고정비 레버리지가 작동했다. 지난해 영업이익률은 14.7%, 순이익은 44억8900만원이다. 올해 상반기 매출은 221억원, 영업이익 37억원으로 영업이익률이 16%대까지 올라왔다.
성장의 축은 EUV다. THC 매출에서 EUV용 제품 비중은 2023년 20.6%, 2024년 32.6%, 지난해 41.0%로 높아졌다. 선단공정 대응 제품의 매출 비중은 별도 기준 2025년 86.3%, 올해 상반기 85.3%다.
김성일 멜콘 대표는 지난달 22일 기업공개 기자간담회에서 “ASML의 EUV 노광장비 공급 규모가 현재 연 65대에서 내후년 110대까지 늘어날 것으로 예상되는 만큼 관련 THC·XPS 수요도 함께 늘어날 것”이라고 말했다. 지난해 말에는 차세대 노광장비 High-NA EUV에 대응하는 능동형 THC 개발을 마쳤다.
재무는 보수적이다. 2026년 반기 말 연결 부채비율 15.13%, 유동비율 618.30%, 차입금의존도 7.24%로 업종 평균(부채비율 84.53%, 차입금의존도 25.52%)을 크게 밑돈다.
삼성·SK 비중 82%…”TSMC·마이크론으로"
약점도 같은 자리에 있다. 삼성전자와 SK하이닉스 두 곳의 매출 비중은 2023년 74.4%, 2024년 70.6%, 2025년 65.5%였고 올해 상반기에는 81.9%로 다시 올라갔다. 삼성전자 비중만 보면 2023년 68.3%에서 2024년 39.0%, 올해 상반기 33.4%로 해마다 흔들린다. 고객사의 설비투자 시점에 따라 매출이 출렁이는 구조다. THC가 TEL 트랙에, XPS가 ASML 스캐너에 종속돼 있어 장비사가 환경제어 기능을 내재화하거나 협력사 정책을 바꾸면 영향을 받는다는 점도 증권신고서가 적시한 위험이다.
회사는 상장을 고객 다변화의 계기로 삼겠다는 입장이다. 김 대표는 간담회에서 마이크론과 TSMC에도 납품하고 있다며 "세계 1위 파운드리 TSMC와의 비즈니스에 주력하고 테스트·패키징 등 후공정 분야로 기술 개발을 추진하겠다"고 말했다. 포토공정 외에 식각공정용 칠러, 후공정 검사용 프로버 칠러, 첨단 패키징용 하이브리드 본더 THC로 적용 영역을 넓히고 있고, 2차전지 초저습 환경제어와 데이터센터 냉각·폐열 활용도 신규 시장으로 꼽았다.
이번 공모로 조달한 307억5000만원 가운데 시설자금 133억6000만원은 생산설비 증설 53억5000만원, 시험장비 31억5000만원, 통합 모니터링 시스템 30억6000만원, 고객사 대응 거점 신축 18억원에 쓴다. 운영자금 122억4000만원은 차세대 제품 연구개발비 69억9000만원과 R&D 인력·해외 마케팅·인증 52억5000만원이다. 차입금 상환은 10억원이다.
공모 과정의 수요는 두터웠다. 기관 수요예측에 2405곳이 참여해 1136.84대 1을 기록했고 신청 물량의 99.9%가 밴드 상단 이상이었다. 일반청약 경쟁률은 1741.48대 1, 증거금은 6조7000억원이다. 공모가 산정에는 HPSP·워트의 2분기 기준 최근 12개월 주가수익비율(PER)이 쓰였고, 주당 평가가액 1만4173원 대비 할인율은 13.21~24.50%로 코스닥 일반상장 평균(22.41~33.91%)보다 낮았다. 상장 직후 유통 가능 물량은 434만6680주(34.57%)이고, 최대주주 등 지분 64.44% 가운데 63.45%p는 상장 후 30개월간 보호예수된다. 공모가 기준 시가총액은 1547억원, 2만1550원 기준으로는 2710억원이다.

댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기