
|스마트투데이=심두보 기자| iM증권이 19일 대덕전자의 3분기 연결 영업이익 추정치를 기존 760억원에서 812억원으로 올렸다. 전년 동기(245억원) 대비 231%, 전 분기(700억원) 대비 16% 늘어난 수치로 증권사 평균 전망치(컨센서스)를 6% 웃돌 것이라는 전망이다. 매출은 4330억원으로 전년 동기 대비 51.3% 증가하고 영업이익률은 18.7%로 2분기(17.5%)보다 1.2%p 높아질 것으로 추정했다.
환율 빼면 900억원…FC-BGA 가동률·MLB 증설이 끌었다
고의영 iM증권 연구원은 "플립칩 볼그리드어레이(FC-BGA) 가동률 개선과 다층기판(MLB) 증설 효과가 예상보다 강하다"고 분석했다. 환율은 역풍이었다. 원·달러 평균환율이 2분기 1504원에서 3분기 1421원으로 5.5% 내렸다. 고 연구원은 환율 효과가 없었다면 3분기 영업이익이 900억원 안팎으로 전 분기 대비 20%대 증가했을 것으로 추정했다.
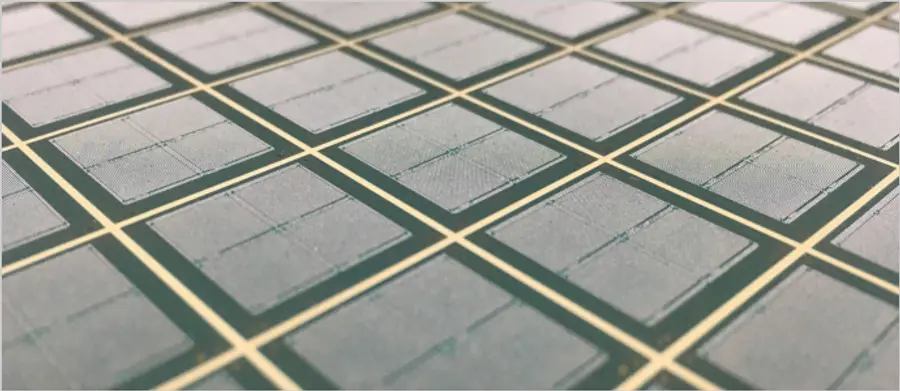
부문별로는 패키지기판(PKG) 매출 3610억원, MLB 매출 720억원을 추정했다. MLB는 3분기부터 연 3000억원 캐파 체제에 들어갔고, 증설분이 우주항공·방산 물량으로 채워지면서 마진이 개선되고 있다는 것이 iM증권의 파악이다. 4분기에는 AI 가속기 초도 물량과 우주항공 신규 고객이 더해질 것으로 봤다.
4분기 변수는 메모리기판 판가…”4월과 성격 다르다"
iM증권은 4분기에도 전 분기 대비 이익 개선이 이어질 것으로 전망했다. 근거는 메모리 패키지기판 판가 인상 논의다. 고 연구원은 빠르면 4분기 중 인상이 단행될 것으로 기대하면서, 지난 4월 인상이 원자재 가격 상승분 전가였다면 이번 인상은 타이트한 수급에 기반한 것이라고 구분했다.
iM증권은 3분기 실적 발표에서 FC-BGA 장기공급계약(LTA)과 증설 업데이트를 기대한다고 밝혔다. 대덕전자는 연말까지 복수 고객사와 LTA 협의를 마무리할 계획이다.
증설 로드맵은 제시돼 있다. 리포트에 따르면 ABF 기판 캐파는 4500억원에서 2027년 1분기 6500억원으로, BT 기판은 9500억원에서 2027년 2분기 1조2000억원으로 늘고, 전사 캐파는 2026년 1조6000억원에서 2028년 2조1000억~2조2000억원으로 확대된다. 전사 투자액은 약 8000억원이다.
다만 고 연구원은 국내외 동종 업체들이 최소 3년 뒤 캐파 계획과 장기 매출 목표를 함께 내놓는 것과 달리 대덕전자는 2027년 상반기 50% 증설 이후 장기 매출 목표를 제시하지 않았다고 지적했다. 선수금 기반 LTA가 체결되면 2027년 이후 매출 가시성이 생기고, 그 자체가 촉매가 될 수 있다는 것이 iM증권의 시각이다.
목표주가 19만원 유지…멀티플은 31배→28배
iM증권은 2026~2028년 연간 영업이익 추정치를 각각 7%, 8%, 3% 올렸다. 2026년 2840억원, 2027년 4290억원, 2028년 6000억원이다. 목표주가는 19만원을 유지했다.
2027년 주당순이익(EPS) 6530원에 목표 주가수익비율(PER) 28배를 적용한 결과로, 이비덴(Ibiden)·유니마이크론(Unimicron)·킨수스(Kinsus)·난야PCB 2027년 평균 PER 33배에 15%를 할인했다. 글로벌 동종 업체 멀티플 하락을 반영해 목표 배수를 기존 31배에서 28배로 내렸지만, 이익 추정치 상향이 이를 상쇄했다.

댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기