
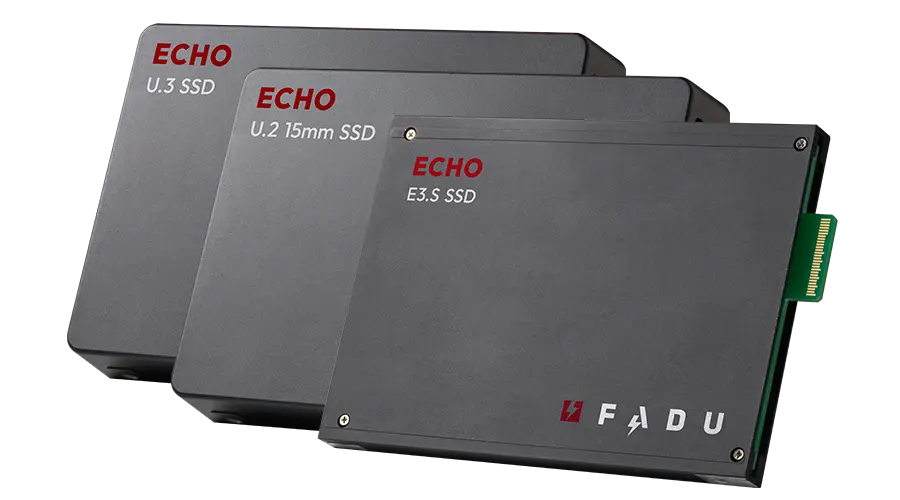
|스마트투데이=심두보 기자| 신한투자증권이 16일 파두 목표주가를 13만원에서 10만원으로 23.1% 낮추면서도 투자의견 매수를 유지했다. 2027년 실적 추정치를 18% 내릴 만큼 낸드 조달과 중국발 메모리 증설 우려를 반영했지만, 3분기부터 영업이익이 분기 300억원대로 올라서는 실적 구간이 시작된다는 판단이다.
3분기 매출 1294억원, 상반기 전체와 맞먹는다
16일 허성규 신한투자증권 선임연구원은 리포트에서 3분기 매출을 전년 동기 대비 404.6% 늘어난 1294억원, 영업이익을 317억원(영업이익률 24.5%)으로 제시했다. 2분기 매출 732억원에서 한 분기 만에 76.8% 늘어나는 숫자다. 4분기 전망은 매출 1330억원, 영업이익 313억원이다. 하반기 매출 합계 2624억원은 상반기 1327억원의 2.0배, 영업이익은 상반기 239억원에서 하반기 630억원으로 2.6배다.
허 연구원은 "현재 주가는 과도한 하락 상태로 발주 시계열에 따라 상반기 대비 하반기 실적이 대폭 증가할 예정"이라고 전했다. 그는 "상반기 대비 하반기 실적 증가는 수주 추이상 예견됐던 것"이라며 "시선은 2027년 이후 실적 가시성에 집중돼 있다"고 덧붙였다.
연간으로 보면 파두는 지난해 매출 924억원에 영업손실 655억원을 냈다. 신한은 올해 매출 3951억원(+327.5%), 영업이익 869억원으로 흑자전환을 전망했다. 2027년 매출 6132억원·영업이익 1824억원, 2028년 8384억원·2829억원으로 영업이익률이 22.0%→29.7%→33.7%로 올라가는 궤적이다.
고객 쏠림은 완화, 추정치는 하향
애널리스트는 파두의 2026년 주요 고객사를 하이퍼스케일러 2개사로 보고, 추가된 신규 고객사는 2027년부터 실적에 기여한다고 전망했다. 최대 고객사의 매출 비중은 2025년 70%에서 2026년 30%로 낮아지는 것으로 추정했다. 허 연구원은 최대 고객사에 대해 "에이전트AI 출시 이후 이용자수 급증해 후속 AI 인프라 CapEx를 늘릴 것으로 예상"한다고 진단했다.
추정치는 내려갔다. 2027년 매출 전망은 7486억원에서 6132억원으로 18.1%, 영업이익은 2158억원에서 1824억원으로 15.5% 하향됐다. 낸드 조달 문제가 이유다. 올해 지배순이익 전망은 909억원에서 163억원으로 82.1% 낮아졌는데, 2분기 순손실 601억원과 연간 영업외손실 701억원이 반영된 결과다.
목표주가 하향의 절반은 시장 탓이다. 애널리스트가 피어로 삼는 마벨(12개월 선행 PER 43.4배)·마이크로칩(18.0배)·실리콘모션(15.8배) 평균 PER은 36.4배에서 25.7배로 29.3% 내려왔다. 허 연구원은 "중국발 메모리 양산 확대 우려"를 이유로 들었다. 여기에 파두 할인율을 종전 20%에서 10%로 줄여 타깃 PER 23.1배를 적용했다. 할인율 축소 근거는 급격한 시장 하락 및 Gen6 펀더멘털 간격 축소다. 2027~2028년 평균 EPS는 4601원에서 4310원으로 조정됐다.
재무 구조는 매출 확대와 함께 달라진다. 애널리스트 추정으로 2026년 말 현금은 1475억원(2025년 말 408억원), 매입채무는 114억원에서 489억원, 재고자산은 412억원에서 1760억원으로 늘어난다. 자본총계 361억원에 부채총계 3849억원으로 부채비율은 1065.9%까지 치솟지만 순차입금은 -352억원으로 순현금이다. 2027년 부채비율 전망은 284.0%, 2028년 170.6%다.

댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기