
|스마트투데이=심두보 기자| 에이피알 주가가 13일 장중 15% 안팎 급락했다. 3분기 매출이 전년 동기의 두 배로 늘지만 영업이익은 시장 기대치를 5~15% 밑돌 것이라는 증권사 보고서가 이날 한꺼번에 나온 영향이다.
영업이익 추정 1673억~1877억…컨센서스 1973억 밑돌아
이날 보고서를 낸 증권사들은 3분기 연결 매출을 7770억~7882억원으로 봤다. 지난해 3분기 3859억원의 두 배다. 영업이익 추정은 다올투자증권 1877억원, SK증권 1802억원, 신한투자증권 1781억원, KB증권 1695억원, 메리츠증권 1678억원, DB증권 1673억원이다. 시장 컨센서스 1973억원보다 5~15% 낮다. 전년 동기 대비 증가율로는 74~95%다.
영업이익률 추정은 21%대다. KB증권이 21.6%, DB증권이 21.4%를 제시했다. 지난해 3분기 24.9%, 올해 2분기 24.8%에서 3%p 남짓 내려간다.
목표주가도 내려갔다. SK증권이 56만원에서 48만원으로, 다올투자증권이 56만원에서 50만원으로, 신한투자증권이 54만원에서 51만원으로, 현대차증권이 55만원에서 51만원으로, 메리츠증권이 55만원에서 52만원으로 낮췄다. KB증권(53만원)과 DB증권(50만원)은 유지했다.
원화 강세에 원가율 2%p…유럽은 항공으로 실어 나른다
증권가가 꼽은 원인은 환율과 유럽 물류비다. 원·달러 환율은 7월 1일 1599.2원에서 9월 초 1345원까지 내렸다. 손민영 KB증권 연구원은 3분기 말 환율이 전분기 대비 11.9% 하락해 매출원가율이 약 2%p 오른 것으로 추정했다. 국제회계기준(IFRS18) 조기 적용으로 매출채권·채무의 외화환산평가손실이 영업이익에 반영되면서 약 130억원의 부담도 생겼다고 분석했다. 에이피알은 2분기 기준 해외 매출 비중이 92%, 북미·유럽 합산 비중이 68%다.
유럽은 매출이 늘수록 비용도 붙는 구조다. KB증권은 3분기 유럽 매출을 1741억원으로 추정했다. 2분기 1451억원보다 20% 많다. 다만 항공 운송이 이어지고 있고, 현지 내륙 운송비가 미국보다 약 40% 높다. 네덜란드 물류 거점에서 각국으로 보내는 물량이 늘면서 부담이 커졌다는 설명이다. 메리츠증권은 3분기 원가율 전망을 22.0%에서 23.2%로, 판매관리비율을 53.4%에서 55.2%로 올렸다. 약 100억원으로 추정되는 관세 환급액을 빼면 실질 원가율은 24.5%라고 봤다.
박신애 메리츠증권 연구원은 "성장 모멘텀 약화에 대한 시장의 우려가 지속되는 상황에서 3분기 수익성 둔화는 아쉬운 부분"이라고 짚었다. 상상인증권은 전날 컨퍼런스콜에서 환율과 물류비 부담이 구체화됐다고 전했다.
가이던스 3조원, 4분기에 8500억 넘겨야
에이피알은 지난 8월 5일 2분기 잠정실적으로 매출 7675억원, 영업이익 1906억원을 공시했다. 분기 최대였고 상반기 매출은 1조3609억원이다. 회사는 연간 매출 가이던스를 2조1000억원에서 3조원으로 올렸다. 증권가의 3분기 추정치를 대입하면 4분기에 8500억~8600억원대 매출이 필요하다. 2분기 기록을 11~13% 웃도는 규모다.
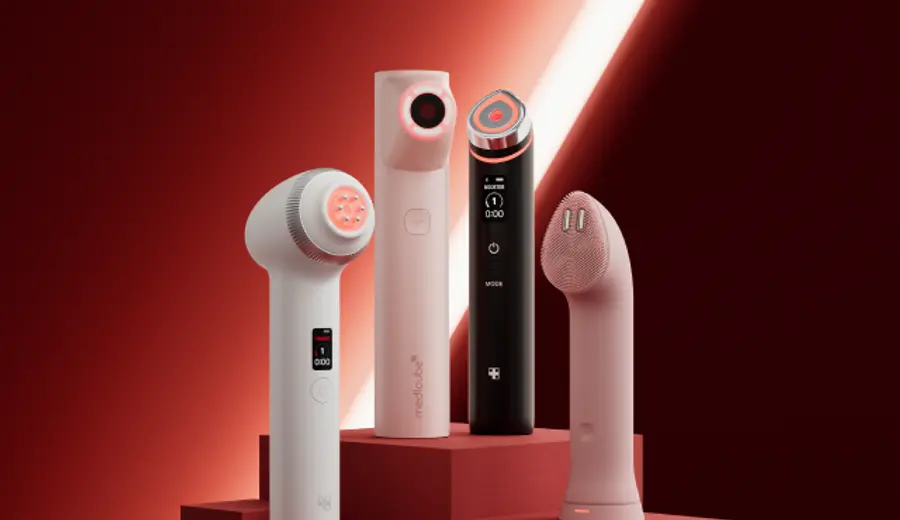
회사는 외형 확장과 구조 정비를 병행하고 있다. 지난달 9일 지분 100% 자회사 에이피알팩토리를 무증자 방식으로 흡수합병한다고 공시했다. 합병기일은 12월 31일이다. 서울 가산과 경기 평택의 생산 거점 3곳을 본사로 합쳐 비용을 줄이고, 에너지 기반 미용기기(EBD)와 스킨부스터 등 신사업의 생산 기반으로 쓴다는 계획이다. 이달 7일에는 메디큐브가 멕시코 백화점 팔라시오 데 히에로에 입점했다.
증권가는 비용 부담을 일시적인 것으로 보고 있다. 형권훈 SK증권 연구원은 "유럽 온라인 매출 증가는 향후 오프라인 사업 확장을 위한 투자 성격이 있어 비용 부담은 완화될 것"이라고 했다. 박신애 연구원도 "펀더멘털의 훼손은 없다"고 평가했다. 3분기 잠정실적에서는 유럽 물류비 비중, 외화환산손실 규모, 4분기 프로모션 성과가 확인 대상이다. 지난해 3분기 잠정실적은 11월 6일에 나왔다.


댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기