
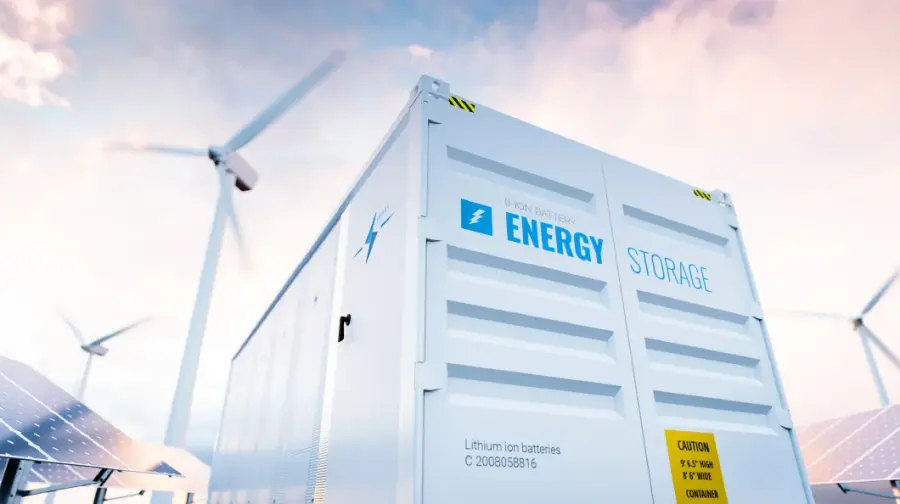
|스마트투데이=김나연 기자| 인공지능(AI) 데이터센터 투자 확대에 따른 수혜가 반도체를 넘어 전력기기, 발전설비, 에너지저장장치(ESS) 등 전력 인프라 산업 전반으로 확산하고 있다는 분석이 나온다. 데이터센터의 전력 수요가 급증하면서 글로벌 빅테크 기업들이 발전설비와 전력망 확보에 직접 나섰고, 국내 기업들도 관련 공급계약을 잇달아 확보했다.
다만 최근 주식시장에서는 전력기기와 ESS 관련 기업들의 주가가 엇갈리는 모습이다. 증권가에서는 일부 전력기기 기업의 납품 일정 지연과 환율 영향에 따른 단기 실적 전망 하향, 배터리 기업의 ESS 사업 이익 성장 기대가 주가 차별화에 영향을 준 것으로 분석하고 있다.
빅테크 설비투자 급증…전력망 확충은 5~15년 소요
13일 관련 업계에 따르면 JP모건자산운용은 주요 글로벌 빅테크의 설비투자가 2027년에도 확대될 것으로 전망했다. JP모건자산운용에 따르면 알파벳, 아마존, 메타, 마이크로소프트, 오라클 등 주요 하이퍼스케일러 5곳의 전체 설비투자는 2026년 7990억달러에서 2027년 1조930억달러로 37% 증가할 것으로 예상된다. 2028년에도 약 10% 늘어 1조2000억달러 수준에 이를 전망이다. 투자 규모 자체는 지속해서 확대되는 구조다. 이들 기업의 투자에는 AI 서버와 반도체뿐만 아니라 데이터센터 건물, 냉각설비, 네트워크 등 각종 인프라가 포함된다.
미국 로런스버클리국립연구소(LBNL)가 발표한 보고서에 따르면 미국 전체 전력 소비에서 데이터센터가 차지하는 비중은 2030년 11.8%에 이를 전망이다. 시나리오에 따라서는 9.5~15.3%까지 높아질 수 있으며, 기준 시나리오에서 데이터센터의 연간 전력 소비량은 649테라와트시(TWh)에 달할 것으로 추산됐다.
문제는 전력망 확충 속도다. 국제에너지기구(IEA)는 'Electricity 2026' 보고서에서 전 세계적으로 2500기가와트(GW) 이상의 발전, 에너지저장, 대규모 전력 소비 프로젝트가 전력망 접속을 기다리고 있다고 분석했다. 데이터센터 건설에는 통상 1~3년이 걸리지만, 신규 전력망을 계획하고 인허가를 받아 구축하는 데는 5~15년이 소요된다. IEA는 2030년까지 예상 전력 수요를 충족하려면 연간 전력망 투자가 현재 약 4000억달러에서 50%가량 증가해야 한다고 전망했다.
IEA는 전력망 확충과 함께 ESS의 역할도 커질 것으로 분석했다. 대규모 배터리 저장시설과 전력망 운영 효율화 기술을 전력망 혼잡을 완화하는 주요 수단으로 제시했다. 기존 송전망의 활용도를 높이고 전력 수급 변동에 대응하는 데 도움이 된다는 설명이다.
빅테크, 전력 직접 확보…장기계약으로 발전설비 투자 확대
전력 확보의 중요성이 커지면서 글로벌 빅테크 기업들은 발전사업자와 장기 전력구매계약을 체결하고 있다.
구글은 미국 발전기업 컨스텔레이션에너지와 20년 장기 전력구매계약을 체결했다. 컨스텔레이션에너지는 일리노이, 펜실베이니아, 뉴저지주에 위치한 기존 원전 11기의 설비를 개선해 890메가와트(MW)의 발전용량을 추가 확보할 계획이다. 관련 투자 규모는 43억달러 이상이다. 두 기업은 별도로 기존 발전자산에서 2700MW의 전력을 공급하는 15년 계약도 체결했다. 890MW의 신규 발전용량 가운데 첫 물량은 2028년부터 공급될 예정이다.
미국 정부도 기존 원전의 발전능력 확대에 자금을 지원하고 있다. 미국 에너지부는 비스트라의 원전 현대화 사업에 최대 42억달러의 조건부 대출을 지원한다고 발표했다. 이번 사업은 기존 원전 약 4GW의 발전능력을 유지하면서 433MW의 용량을 추가 확보하는 내용이다.
관련 발전기업의 주가도 상승했다. DS투자증권에 따르면 주간 기준 컨스텔레이션에너지 주가는 15.8%, 비스트라는 15.3% 상승한 반면, 같은 기간 반도체 장비업종은 평균 7.5% 하락했다. 양형모 DS투자증권 연구원은 최근 AI 관련주의 차별화가 투자 재원과 현금흐름의 확실성에 따라 나타나고 있다고 분석했다.
국내 전력기기 3사, 미국 데이터센터 수주 폭증
국내 전력기기 업계에서도 미국 데이터센터 관련 신규 수주가 확인되고 있다.
효성중공업은 지난 9월 미국 빅테크 기업 두 곳과 총 3865억원 규모의 초고압 변압기 공급계약을 체결했다. 계약은 765킬로볼트(kV) 변압기 2200억원과 345kV 변압기 1665억원으로 구성되며, 미국 남부와 북부 지역에 신규 건설되는 AI 데이터센터에 투입된다. 효성중공업의 올해 2분기 말 중공업 부문 수주잔고는 17조5070억원으로 전년 동기 대비 63% 증가했고, 이 중 미국 물량이 57%를 차지한다. 중공업 부문 영업이익률도 지난해 2분기 15.9%에서 올해 2분기 20.2%로 상승했다.
효성중공업은 미국 테네시주 멤피스 공장의 생산능력을 확대하고 있으며, 지난 7월에는 미국 전력 인프라 기업 퀀타와 초고압 차단기 합작법인을 설립했다. 9월에는 데이터센터사업팀을 신설해 변압기와 차단기, ESS 등 관련 사업의 영업과 설계 기능을 통합했다.
LS ELECTRIC도 미국 AI 데이터센터 시장에서 공급계약을 확대하고 있다. 지난 8월 미국 빅테크의 데이터센터용 전력설비 공급계약 규모가 당초 6월 약 1064억원에서 2309억원으로 늘어났다고 발표했다. 최종 공급처는 북미 빅테크의 AI 데이터센터다. LS ELECTRIC의 2분기 매출은 1조5770억원으로 전년 동기 대비 32.2% 증가했고, 영업이익은 1785억원으로 64.4% 늘었다. 신규 수주는 2조1000억원, 수주잔고는 7조원을 달성했다. 전력사업 부문 매출은 1조915억원으로 34.4% 증가했고, 영업이익은 1374억원으로 50.8% 늘었다. 미래에셋증권에 따르면 배전반 매출은 전년 동기 대비 45.4%, 초고압 변압기 매출은 91.2% 증가했다.
HD현대일렉트릭 역시 북미 전력 인프라 수요 확대에 힘입어 실적이 개선됐다고 설명했다. 2분기 영업이익은 2870억원으로 전년 동기 대비 37.3% 증가했으며, 영업이익률은 25.1%를 기록했다. 신규 수주는 14억4000만달러로 44.6% 증가했고, 수주잔고는 84억9000만달러로 29.6% 늘었다. 2분기 배전기기 매출은 국내 반도체 프로젝트 공급 확대에 힘입어 전년 동기 대비 20.2% 증가한 2312억원을 기록했다.
금융정보업체 에프앤가이드에 따르면 HD현대일렉트릭, 효성중공업, LS ELECTRIC 등 국내 주요 전력기기 3사의 2027년 합산 영업이익은 4조1443억원으로 올해 전망치(3조616억원)보다 35.4% 증가할 것으로 추산된다. 2027년 개별 영업이익 컨센서스는 HD현대일렉트릭 1조5440억원, 효성중공업 1조5636억원, LS ELECTRIC 1조367억원이다. 이는 올해 전망치와 비교해 각각 26.3%, 39.8%, 43.8% 증가하는 수치다.
발전설비도 특수…두산에너빌리티 가스터빈 7기 수주
데이터센터용 발전설비에서도 관련 수주가 확인되고 있다.
두산에너빌리티는 지난 3월 미국 기업과 380MW급 가스터빈 7기 공급계약을 체결했다. 해당 기업이 건설하는 데이터센터에 가스터빈과 발전기를 공급하는 계약으로, 2029년 5월부터 매월 1기씩 순차적으로 납품할 예정이다. 이번 계약을 포함해 두산에너빌리티가 미국에 공급하기로 한 가스터빈은 총 12기이며, 현재까지 국내외에서 총 23기를 수주했다. 두산에너빌리티의 올해 상반기 에너빌리티 부문 신규 수주는 7조1225억원, 2분기 말 수주잔고는 26조3509억원으로 직전 분기보다 약 2조1000억원 증가했다.
원전·발전설비 업계에서는 기존 원전의 성능 개선 사업이 관련 기자재의 추가 발주로 이어질 가능성에 주목하고 있다. 구글과 컨스텔레이션이 추진하는 원전 11기의 터빈, 증기발생기, 제어시스템 개선에 43억달러 이상이 투입되는 만큼 관련 설비업체에도 새로운 사업 기회가 열릴 수 있다는 분석이다.
다만 신규 대형 원전과 소형모듈원전(SMR)은 인허가와 건설 과정을 거쳐야 한다. 업계에서는 두산에너빌리티가 수주한 가스터빈 역시 2029년부터 납품이 시작되는 만큼, 발전설비 사업의 수주 확대가 실제 매출에 반영되는 시점은 프로젝트마다 차이가 있을 것으로 보고 있다.
ESS, 배터리 업계의 핵심 성장 동력으로 부상
배터리 업계에서는 AI 데이터센터 투자 확대에 따른 ESS 수요 증가 가능성에 주목하고 있다. 국내 배터리 업체들은 전기차용 배터리 생산능력을 ESS용으로 전환하며 수주를 확대하고 있다.
LG에너지솔루션은 올해 상반기 ESS 매출이 전년 동기 대비 4.6배 증가했고, 전체 매출에서 ESS가 차지하는 비중도 20% 후반까지 확대됐다. 상반기 확보한 ESS 신규 수주는 3조원 이상으로, 글로벌 하이퍼스케일러의 AI 데이터센터 프로젝트가 포함됐다. LG에너지솔루션은 지난 5~6월 제너럴모터스(GM), 혼다 합작공장의 일부 라인을 ESS용으로 전환해 가동을 시작했으며, 올해 말까지 북미에서 50GWh 이상의 ESS 생산능력을 확보할 계획이다.
다올투자증권 분석에 따르면 LG에너지솔루션의 3분기 ESS 매출은 약 3조1000억원에 달했을 것으로 추정된다. 연결 매출(9조6434억원) 대비 ESS 매출 비중이 약 32%까지 확대된 셈이다. 3분기 잠정 영업이익은 7560억원으로 전년 동기 대비 25.7% 증가했으며, 미국 첨단제조생산세액공제(AMPC) 4169억원을 제외한 영업이익도 3391억원을 기록했다. 이에 다올투자증권은 매수 의견과 함께 목표주가 62만원을 제시했다.
삼성SDI 역시 ESS 사업 확대에 속도를 내고 있다. 삼성SDI는 지난 2분기 매출 3조7688억원, 영업이익 2038억원을 기록하며 7분기 만에 흑자 전환했다. 배터리 부문 매출은 3조5190억원, 영업이익은 1593억원이었다. 삼성SDI는 무정전전원장치(UPS)와 배터리백업유닛(BBU) 등에 사용되는 고출력 배터리 판매 확대를 추진하고 있다.
NH투자증권은 삼성SDI의 ESS 출하량이 지난해 12GWh에서 올해 21GWh, 내년 34GWh로 늘어날 것으로 전망했다. ESS 매출은 지난해 2조9730억원에서 올해 4조7400억원, 내년 7조340억원으로, 영업이익은 지난해 510억원에서 올해 9680억원, 내년 1조6030억원으로 급증할 것으로 예상했다. 이는 내년 전사 영업이익 전망치(1조8060억원)의 약 89%에 달하는 규모다. 주민우 NH투자증권 연구원은 중국 선그로우 관련 수주 가시성과 미국 생산능력 확대를 반영해 삼성SDI의 목표주가를 기존 60만원에서 73만원으로 22% 상향 조정했다.
수주 폭증에도 주가 하락…전력기기·ESS 주가 희비 갈린 이유
AI 데이터센터 전력 수요가 증가하는 가운데 최근 한 달간 관련 종목들의 주가 흐름은 엇갈렸다. HD현대일렉트릭 주가는 22.1%, 효성중공업은 21.4%, LS 일렉트릭은 10.2% 하락했고 두산에너빌리티도 21.3% 떨어졌다. 반면 LG에너지솔루션은 10.6%, 삼성SDI는 2.9% 상승했다.
전력기기 업종에서는 일부 기업의 3분기 실적이 시장 기대치를 밑돌 것이라는 전망이 주가 하락 요인으로 지목됐다.
효성중공업의 경우 한화투자증권이 추정한 3분기 영업이익이 2920억원으로, 에프앤가이드 컨센서스(3208억원)를 약 9% 밑돌 것으로 예상됐다. 김예인 한화투자증권 연구원은 중동향 물량의 매출 인식이 늦어지고 고객사 요청으로 일부 제품의 인도 시기가 조정되면서 단기 실적 전망이 낮아졌다고 분석했다. 실제 효성중공업 주가는 하루 만에 10.1% 하락하기도 했다.
HD현대일렉트릭도 대신증권이 추정한 3분기 영업이익이 2960억원으로, 시장 컨센서스(3220억원)를 약 8% 하회할 것으로 전망됐다. 원·달러 환율 하락에 따른 수출 실적 감소가 주요 원인으로 지목됐다. 이에 따라 대신증권은 HD현대일렉트릭의 목표주가를 115만원에서 102만원으로 하향했다.
대신증권은 미국의 데이터센터 관련 규제 우려도 전력기기 업종의 투자심리에 부담을 줄 수 있다고 분석했다. 허민호 대신증권 연구원은 미국 중간선거를 앞두고 데이터센터 건설 반대와 규제 강화 가능성이 초고압 변압기의 수주 증가 속도에 불확실성을 높일 수 있다고 분석했다. 이를 반영해 효성중공업의 목표주가도 420만원에서 400만원으로 하향 조정됐다.
주가 조정 이후 일부 전력기기 업체의 12개월 선행 주가수익비율(PER)은 20배 아래로 내려왔다. HD현대일렉트릭은 18.46배, 효성중공업은 19.60배를 기록했으며, LS 일렉트릭은 약 37배 수준을 기록하고 있다.
3분기 실적 발표가 분수령
증권가에서는 이달 말부터 발표되는 3분기 실적이 수주 확대에 따른 이익 증가 여부를 확인하는 분수령이 될 것으로 보고 있다.
효성중공업은 3분기 영업이익이 시장 컨센서스인 3208억원에 부합할지가 관전 포인트로 꼽힌다. 대신증권은 HD현대일렉트릭의 3분기 영업이익이 환율 하락의 영향으로 시장 기대치를 밑돌 것으로 예상한 만큼, 실제 실적과 함께 신규 수주 증가 속도도 확인할 필요가 있다고 분석했다.
LS ELECTRIC은 내년 1월까지 공급할 예정인 미국 데이터센터용 전력설비 2309억원 규모 계약의 납품 진행 상황이 주요 확인 지표로 거론된다. 발전설비 업계에서는 두산에너빌리티가 확보한 미국 데이터센터용 가스터빈 7기의 납품이 2029년부터 시작되는 만큼 향후 신규 수주와 생산설비 확충 추이에 주목하고 있다.
배터리 업계에서는 LG에너지솔루션의 북미 ESS 생산능력 확대와 삼성SDI의 ESS 실적 성장을 주요 변수로 보고 있다. 특히 LG에너지솔루션이 연말까지 확보할 북미 ESS 생산능력 50GWh의 가동 상황과 삼성SDI가 NH투자증권이 전망한 내년 ESS 출하량 34GWh, 영업이익 1조6030억원을 달성할 수 있을지가 향후 실적과 주가에 영향을 미칠 것으로 예상하고 있다.

댓글 (0)
댓글 작성
댓글을 작성하려면 로그인이 필요합니다.
로그인하기